Darījumu uzraudzība kriptovalūtu uzņēmumiem: scenāriji, sliekšņi un brīdinājumu apstrāde
Publicēts: Pēdējoreiz pārskatīts: Redakcijas standarti
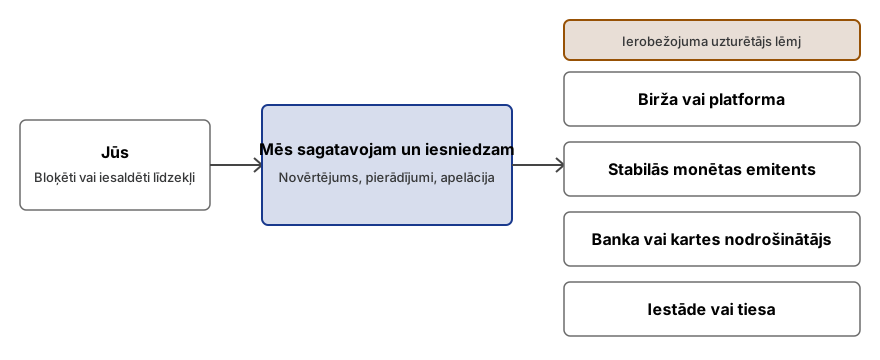
Darījumu uzraudzība ir klientu aktivitātes pārskatīšana, lai atrastu modeļus, kas saistīti ar nelikumīgi iegūtu līdzekļu legalizāciju, krāpšanu vai sankciju iedarbību, katrs brīdinājums tiek izvērtēts un dokumentēts. Kriptovalūtu uzņēmumiem tas ietver ķēdes pārskaitījumus, kā arī banku un karšu plūsmas. Mēs koordinējam neatkarīgus speciālistus, kas palīdz ar scenāriju izstrādi, sliekšņu noteikšanu, rīku izvēli un rakstiskām procedūrām. Lēmumi par brīdinājumiem un ziņojumiem ir jūsu atbilstības speciālista ziņā, un neviena konfigurācija neaptver katru gadījumu.
Jautājumiem par konkrētu lietu rakstiet mums šeit:
Kam tas ir piemērots
- Birža, brokeris, maksājumu vai maka operators, kas sāka darboties bez formālas uzraudzības
- Atbilstības speciālists, kurš saskaras galvenokārt ar viltus pozitīviem rezultātiem un neskaidriem lēmumu pieņemšanas ierakstiem
- Produktu komanda, kas ievieš likmju likšanu, kartes vai starpvalstu pārskaitījumus, kas maina klientu aktivitātes modeļus
- Komanda, kas salīdzina uzraudzības rīkus un vispirms nepieciešamas rakstiskas prasības
- Dibinātājam ir jāiesniedz metodes bankām vai auditoriem aizdomīgas aktivitātes identificēšanai un apstrādei.
Bieži sastopami scenāriji
- Noteikumi nenosaka konkrētas aktivitātes, kurām nepieciešami brīdinājumu trigeri, tāpēc darbiniekiem katrs gadījums jāizvērtē neatkarīgi.
- Noklusējuma rīku iestatījumi darbojas bez noteikta pamata attiecībā uz to piemērotību klientu riska profiliem.
- Brīdinājumu apjoms pārsniedz komandas kapacitāti, tāpēc lielākā daļa tiek slēgta ar viena teikuma kopsavilkumu.
- Maki ar netiešu ekspozīciju tiek atzīmēti uzraudzībā, bet nav vienotas pieejas to klasificēšanai.
- Institucionālās revīzijas vai banku pārskatos konstatēti trūkumi brīdinājumu reģistrēšanā un izskatīšanā.
- Ķēdes skrīningam nepieciešama integrācija ar klientu riska novērtējumiem un ceļošanas noteikumu datiem.
- Jauni tirgus apstākļi vai produkti bieži padara esošos scenārijus nepiemērotus pašreizējai darbībai.
Ko mēs nevaram darīt
- Neviena uzraudzības sistēma neuztver visus aizdomīgos gadījumus. Scenāriji tiek veidoti atbilstoši jūsu specifiskajiem riskiem, un mēs nevaram garantēt, ka kāds scenārijs atklās konkrētu modeli.
- Lēmumi par brīdinājumiem un ziņošana iestādei ir jūsu atbilstības speciālista atbildībā. Mēs nepārskatām tiešraides brīdinājumus, nepieņemam šos lēmumus un neiesniedzam ziņojumus jūsu vārdā.
- Netiek sniegts juridisks padoms, un mēs neesam ne revidents, ne licencēts speciālists. Mēs nevaram piespiest regulatoru vai banku pieņemt jūsu sistēmu, nedz prognozēt tās nostāju.
- Rīku ieteikumi atbilst jūsu norādītajām prasībām. Pirkšanas lēmumi un līgumi paliek jūsu ziņā, un saderību ar jūsu datiem nevar apstiprināt līdz testēšanai.
- Uzraudzības metodoloģija balstās uz noteiktiem datiem un procedūrām. Pakalpojums nepieprasa privātās atslēgas, sēklas frāzes vai paroles, kā arī neapstrādā klientu aktīvus.
Mūsu loma
- Kartējiet savu darbību un attiecīgos riskus
Analīze sākas ar naudas plūsmas kartēšanu: iemaksu un izmaksu ceļi, klientu demogrāfija, reģionālie dati, produktu lietojums un darījumu apjomi. Tas identificē modeļus, kam nepieciešama rīcība, pretstatā tiem, kas rada lieku troksni.
- Veidojiet scenārijus un nosakiet sliekšņus
Speciālisti sagatavo uzraudzības scenārijus, piemēram, iemaksas ar ātru izņemšanu pēc reģistrācijas, atkārtoti pārskaitījumi zem sliekšņa, maisītāju ekspozīcija vai saites uz augsta riska jurisdikcijām. Katram scenārijam ir sākotnējie sliekšņi un to pamatojums. Šie sliekšņi tiek pārbaudīti pret jūsu darījumu vēsturi pirms ieviešanas.
- Palīdzība uzraudzības rīku izvēlē un ieviešanā.
Pakalpojums atvieglo prasību definēšanu rīkiem, kas aptver ķēdes analīzi, skrīningu un lietu pārvaldību. Tas ietver pieejamo iespēju salīdzināšanu un izmēģinājumu koordinēšanu. Turklāt tiek pārbaudīta datu plūsma, īpaši maka adreses un ceļošanas noteikumu lauki, uz izvēlēto programmatūru.
- Izstrādājiet brīdinājumu apstrādes procedūru.
Dokumentēta darbplūsma nosaka, kurš novērtē brīdinājumu, kuri pierādījumi tiek pārbaudīti, atļauto pārskatīšanas ilgumu, kur lēmumi tiek reģistrēti un kurā brīdī lieta tiek nodota atbilstības speciālistam. Rūpīgi ieraksti aizsargā jūsu personālu un parāda regulatoram, kā katrs lēmums tika pieņemts.
- Pielāgojiet sliekšņus un regulāri pārskatiet
Pēc ieviešanas neatkarīgi speciālisti kopā ar jūsu komandu izvērtē brīdinājumu rezultātus, nosaka viltus pozitīvos gadījumus un nepamanītus modeļus, kā arī iesaka pielāgojumus. Katrs pielāgojums saņem datētu ierakstu ar tā pamatojumu, veidojot uzskaiti par uzraudzības sistēmas attīstību laika gaitā.
Kā norit lieta
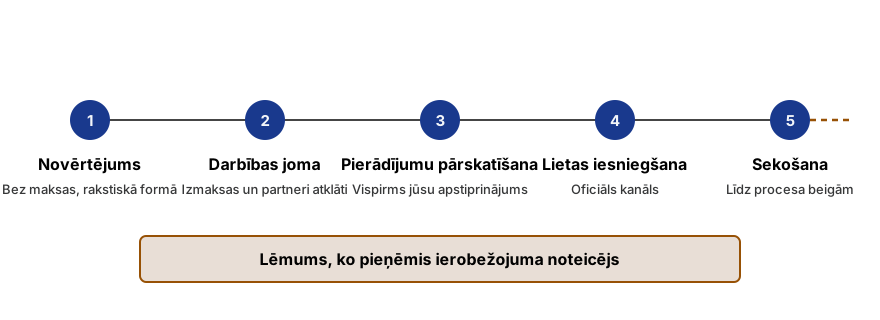
- Bezmaksas novērtējums
Uzņemšana sākas ar uzņēmuma aprakstu un to, kā pašlaik darbojas darījumu uzraudzība. Pēc tam mēs rakstiski norādām, vai neatkarīgi speciālisti var palīdzēt un kādus datus viņiem būtu nepieciešami.
- Tvērums un maksa rakstiski
Rakstiskais priekšlikums ietver apjomu, speciālistus, piegādājamos rezultātus un maksas struktūru pirms apmaksas. Katrai fāzei ir savas izmaksas, ļaujot apturēt procesu pēc jebkura posma.
- Datu atklāšana un sākotnējais pārskats
Speciālisti izpēta jūsu darījumu plūsmas, uzraudzības politiku un paraugu no vēsturiskajiem brīdinājumiem. Viņi identificē datu trūkumus un atklāšanas scenārijus, kus ir vērts izveidot.
- Izveide un testēšana
Speciālisti izstrādā scenārijus, sliekšņus un procedūras, pēc tam tos testē pret jūsu pašu darījumu vēsturi. Mēs kopā ar jūsu komandu pārskatam rezultātus un tos pielāgojam.
- Pārskata sesija un noslēguma nodošana
Tiek piegādāti galīgie dokumēnti, kopā ar apmācību sesiju darbiniekiem un plānotu datumu pirmajam pēc ieviešanas pārskatam par brīdinājumu rezultātiem.
Ko sagatavot
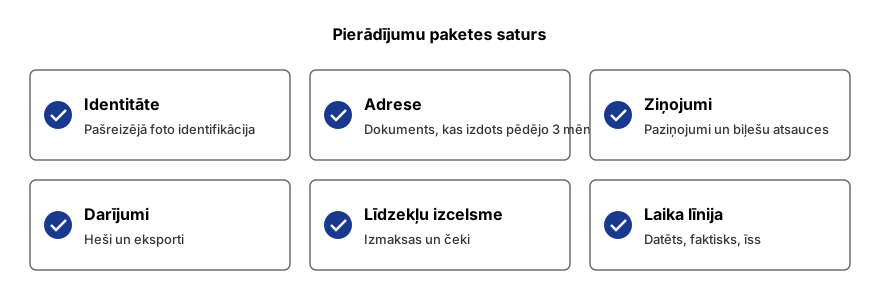
- Jūsu produktu, klientu kategōriju, aptverto valstu un ierasto darījumu lielumu pārskats
- Esošie uzraudzības noteikumi, sliekšņa vērtības un rīku konfigurācija, ja pieejama.
- Paraugs no neseniem brīdinājumiem ar to slēgšanas rezultātiem, bez personas datiem.
- Brīdinājumu metrika: ikmēneša apjomi, bez darbības slēgto īpatsvars un slēgšanas laiks.
- Jūsu AML politika un metode, ko izmanto klientu riska novērtēšanai.
- Uzraudzības, skrīninga un analīzes rīku piegādātāji, kas jau tiek izmantoti vai apsvērti.
- Novērojumi vai jautājumi, ko banka, revidents vai regulators ir izvirzījis par uzraudzību.
Paredzamais ilgums
Sākotnējais dizains mazam uzņēmumam parasti aizņem nedēļas, un pielāgošana turpinās pēc ieviešanas, jo reālie brīdinājumi atklāj, ko pirmie sliekšņi palaida garām. Fāzes un pārskatīšanas datumi tiek saskaņoti rakstiskajā darba apjomā.
Maksas
Novērtējums ir bez maksas. Pēc tā katra posma cena tiek norādīta rakstiski, neatkarīgo speciālistu honorāri ir uzskaitīti atsevišķi, tāpēc darbu var pārtraukt pēc jebkura posma. Maksa netiek iekasēta, kamēr neesam paziņojuši, vai palīdzība ir iespējama. Maksas →
Biežāk uzdotie jautājumi
Ko nozīmē darījumu uzraudzība?
Darījumu uzraudzība nozīmē nepārtrauktu klientu aktivitātes pārskatīšanu, lai atklātu modeļus, kas izskatās neparasti vai aizdomīgi. Brīdinājumi tiek ģenerēti, izmantojot noteikumus vai modeļus, pēc tam tos pārskata persona, kas dokumentē rezultātu un nepieciešamības gadījumā veic eskalāciju. Kriptovalūtās darbības joma ietver ķēdes pārskaitījumus kopā ar banku un karšu maksājumiem.
Vai ķēdes aktivitātes uzraudzība aizstāj KYC?
Nē. KYC identificē, kas ir klients. Uzraudzība novēro, ko šis klients dara pēc tam. Ķēdes aktivitātes pārbaude pievieno riska informāciju par iesaistītajiem makiem, bet tā neatklāj, kas kontrolē maku vai maksājuma mērķi.
Kā var samazināt viltus brīdinājumus?
Sāciet ar katra scenārija mērķi, kalibrējiet sliekšņus pret savu darījumu vēsturi un apvienojiet saistītos brīdinājumus vienā lietā. Noņemiet noteikumus, kas nekad nerada darbību, un dokumentējiet iemeslu. Vispārēja brīdinājumu samazināšana var radīt reālus pārklājuma trūkumus, tāpēc katras izmaiņas tiek pārbaudītas un reģistrētas.
Kurš pieņem lēmumu par aizdomīgas aktivitātes ziņošanu?
Atbilstības speciālists vai persona, ko nosaka jūsu iekšējā politika. Ziņošanas pienākums ir regulētajai vienībai, un prasības atšķiras atkarībā no valsts. Mēs neiesniedzam ziņojumus jūsu vārdā. Atbalsts ir pieejams iekšējās procedūras un lēmuma ieraksta sagatavošanai.
Ko aptver ceļošanas noteikums un kā tas ir saistīts ar uzraudzību?
Dažas jurisdikcijas piemēro noteikumu, kas prasa noteiktiem kriptovalūtu uzņēmumiem nosūtīt sūtītāja un saņēmēja informāciju kopā ar pārskaitījumiem. Šie dati var atbalstīt uzraudzību, piemēram, identificējot darījuma partneri. Piemērojamība ir atkarīga no jūsu jurisdikcijas un piedāvātajiem pakalpojumiem.
Vai jūs varat veikt uzraudzību mūsu vārdā?
Nē. Tiešsaistes brīdinājumu pārskatīšana nav mūsu darbības jomā, un mēs nekalpojam kā jūsu atbilstības funkcija. Mūsu loma ietver sistēmas dizainu, rīku izvēli, procedūru rakstīšanu un komandas apmācību. Ikdienas brīdinājumu apstrāde parasti paliek jūsu darbinieku vai tieši jūsu piesaistīta pakalpojumu sniedzēja ziņā.
Saistītas situācijas
- AML atbilstības konsultācijas kriptouzņēmumiem. Neatkarīgi speciālisti palīdz izstrādāt vai pārskatīt AML politikas un riska novērtējumu.
- Kriptovalūtas uzņēmuma pienācīga pārbaude un riska novērtējums. Uz pierādījumiem balstītas rakstiskas pārbaudes par darījuma partneriem, klientiem un makiem, katra ar dokumentētu riska novērtējumu.
- Riska karodziņi un maka pārbaude: apelācijas pārskats. Augsta riska karodziņš no adreses pārbaudes: dokumentējiet līdzekļu ceļu un apstrīdiet rezultātu.
- Kriptovalūtas darījumu analīzes ziņojums. Līdzekļu izcelsmes ziņojums, kas balstīts uz darījumu izsekošanu, sagatavots atbilstības pārskatam.
Lasiet tālāk
Sources
Šī lapa balstās uz oficiālām vai autoritatīvām lapām. Avotu lapas mainās, tāpēc pārbaudiet aktuālo formulējumu avotā.
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
- Guidelines on information requirements in relation to transfers of funds and certain crypto-assets transfers · European Banking Authority
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
Šīs lapas saturs ir vispārīgs un nav uzskatāms par juridisku padomu.