Kāpēc kriptokartes un neobanku konti tiek iesaldēti, un kā rīkoties
Publicēts: Pēdējoreiz pārskatīts: Redakcijas standarti
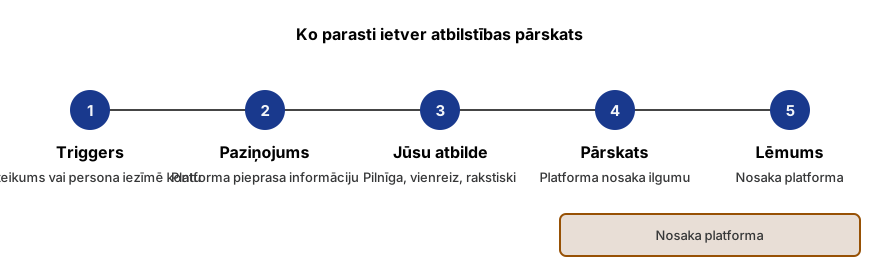
Vairumā gadījumu iesaldēšana notiek automātiska riska noteikuma dēļ. Novērotie iemesli ietver neskaidru līdzekļu izcelsmi, tēriņus augsta riska tirgotāju kategorijās, ātras papildināšanas, neatbilstības KYC datiem un lietošanu no ierobežota reģiona. Sūdzība to reti atrisina. Parastais risinājums ir pilnīga, dokumentēta atbilde uz pakalpojumu sniedzēja pieprasījumu, iesniegta oficiālajā kanālā.
Jautājumiem par konkrētu lietu rakstiet mums šeit:
Kartes atrodas starp diviem noteikumu kopumiem
Kriptokarte ir atkarīga no trim atsevišķām pusēm: karšu tīkla, bankas vai e-naudas emitenta un kriptopakalpojuma. Atbilstības noteikumi šajos līmeņos atšķiras, un bloķēšanu var izraisīt jebkura no tām.
Rezultātā karte var pārstāt darboties, kamēr lietotne izskatās normāla. Lēmums var nākt no partnera, ar kuru lietotājs nekad nav tieši saskāries, un atbalsta personālam var nebūt ieskata iemeslā.
Biežākie bloķēšanas iemesli
Šie ir novēroti modeļi, nevis diagnoze. Pakalpojumu sniedzēja ziņojumā var būt norādīts tikai tas, ka konts tiek pārskatīts.
- Līdzekļu izcelsme: pakalpojumu sniedzējam bieži trūkst veida, kā izsekot, no kurienes kartē ievietotie līdzekļi radušies.
- Augsta riska tirgotāju kategorija: maksājumi azartspēlēm, forex, kriptovalūtu iegādei vai līdzīgiem tirgotājiem var izraisīt papildu pārbaudes.
- Ātri papildinājumi: modelis, kurā lieli noguldījumi tiek nekavējoties iztērēti, atšķiras no tipiska profila.
- KYC neatbilstība: vārds, adrese vai dzimšanas datums, kas nesakrīt ar reģistrētajiem dokumentiem, vai dokumenti, kuru derīguma termiņš ir beidzies.
- Reģions: kartes izmantošana valstī ārpus pakalpojumu sniedzēja pārklājuma vai pieteikšanās vieta, kas neatbilst reģistrētajai adresei.
- Trešo pušu līdzekļi: ienākošā nauda no citas personas vai maršrutēta caur peer-to-peer pārskaitījumiem.
Ko pakalpojumu sniedzējs patiesībā vēlas
Bloķēšanas paziņojumā parasti ir ietverts pieprasījums, pat ja formulējums ir neskaidrs. Nosakiet, kas tiek prasīts, termiņu un nepieciešamo kanālu. Adreses pierādījums un līdzekļu izcelsme ir atsevišķi pieprasījumi.
Ja paziņojums ir neskaidrs, atbildiet ar vienu precīzu jautājumu: kurš dokuments vai informācija noslēgtu pārskatu. Saglabājiet atbildi rakstiskā formā.
Pirmās dienas: tūlītējas darbības
Viena pilnīga atbilde ir labāka nekā vairākas daļējas atbildes. Daļējas atbildes parasti pagarina pārskatu.
- Izvairieties atvērt otru kontu vai pārskaitīt atlikumu, lai izvairītos no pārskata.
- Apkopojiet finansējuma pierādījumus: biržas eksporta datus, bankas izrakstus, pirkuma čekus un maka vēsturi.
- Apstipriniet, ka lietotnes nosaukums un adrese sakrīt ar jūsu identitātes dokumentu.
- Atbildiet vienu reizi, izmantojot oficiālo kanālu, un pierakstiet biļetes numuru.
- Nekad nedodiet savu sēklas frāzi, privāto atslēgu, kartes PIN vai paroli nevienam, kas piedāvā palīdzību.
Kad bloķējums kļūst par slēgšanu
Daži pakalpojumu sniedzēji drīzāk slēdz kontu, nevis noņem bloķēšanu. Pēc tam tie var nosūtīt atlikumu uz bankas kontu vai maku, kuru varat pierādīt kā savu, vai arī paturēt to līdz pārskata pabeigšanai.
Kad pakalpojumu sniedzējs klusē vairākas nedēļas vai atlikums ir liels, strukturēts atbalsts var palīdzēt. Mēs organizējam dokumentus, noskaidrojam, ko pakalpojumu sniedzējs pieprasa, un sagatavojam atbildi. Lēmumu pieņem pakalpojumu sniedzējs; mēs nevaram piespiest atbloķēt.
Biežāk uzdotie jautājumi
Kāpēc kriptokarte var tikt bloķēta bez iepriekšēja brīdinājuma?
Automātiskie noteikumi parasti aktivizējas pirms jebkāda paziņojuma nosūtīšanas. Depozīts, tirgotāja kategorija vai atrašanās vietas maiņa var izraisīt karogu, un konts paliek aizturēts, kamēr pārskatītājs rīkojas. Paziņojums parasti seko.
Vai joprojām ir iespējams tērēt ar karti, kas ir bloķēta?
Vairumā gadījumu nē. Bloķēšana parasti attiecas gan uz tērēšanu, gan izņemšanu. Pakalpojumu sniedzējs var apstiprināt, vai atlikumu drīkst pārskaitīt uz verificētu bankas kontu vai maku pārskatīšanas laikā.
Vai pieteikšanās kartei pie cita pakalpojumu sniedzēja atrisina problēmu?
Tas reti palīdz un var padziļināt problēmu. Ātra līdzekļu pārvietošana var līdzināties mēģinājumam apiet pārskatīšanu. Atbildiet uz pirmā pakalpojumu sniedzēja pieprasījumu, pēc tam izlemiet par līdzekļiem, kad konts ir atbrīvots.
Kādus dokumentus karšu izsniedzēji parasti pieprasa?
Pakalpojumu sniedzēji parasti pieprasa identitātes dokumentu, dzīvesvietas apliecinājumu, bankas izrakstus un pierādījumus par līdzekļu izcelsmi, piemēram, biržas ierakstus vai pirkuma čekus. Precīzs saraksts ir atkarīgs no pakalpojumu sniedzēja un konkrētā karoga.
Kā mēs varam palīdzēt
- Bloķētas kriptovalūtu kartes un maksājumu konti. Kriptovalūtu karte, neobanka vai maksājumu apstrādātājs bloķēts: identificējiet cēloni, apkopojiet ierakstus, iesniedziet apelāciju.
- Līdzekļu izcelsmes un bagātības izcelsmes dokumentācijas paketes. Sagatavojiet līdzekļu izcelsmes un bagātības izcelsmes paketi bankām, biržām un apstrādātājiem.
- Konta slēgšana un izstāšanās atbalsts. Slēgšanas vai izstāšanās paziņojums ar atlikušo bilanci: rakstiski pieprasījumi un eskalācija.
- Kriptovalūtas iesaldēšanas diagnostika: kurš tur bloķējumu. Attieciniet iesaldējumu uz pusi, tad izvērtējiet, kuras iespējas ir reālistiskas.
Šīs lapas saturs ir vispārīgs un nav uzskatāms par juridisku padomu.