Kāpēc P2P kriptovalūtas līdzekļi tiek iesaldēti un kā samazināt risku
Publicēts: Pēdējoreiz pārskatīts: Redakcijas standarti
Līdzekļi no P2P kriptovalūtas darījuma parasti tiek iesaldēti, ja darījuma partneris vai nauda, ar kuru viņš maksāja, ir saistīta ar krāpniecību vai citu iezīmētu darbību. Banka vai birža tad bloķē kontu, kamēr tiek pārskatīta lieta. Daudzos gadījumos konta īpašnieks nav izdarījis neko nepareizu. Skaidrs darījuma, darījuma partnera un līdzekļu izcelsmes ieraksts ir spēcīgākais pamats bloķēšanas atcelšanai.
Jautājumiem par konkrētu lietu rakstiet mums šeit:
Kāpēc tīrs darījums joprojām var izraisīt iesaldēšanu
Darījums starp privātpersonām apmaina naudu pret kriptovalūtu vai kriptovalūtu pret naudu. Redzams tikai lietotājvārds, bet pats maksājums notiek caur banku vai maksājumu lietotni, kas ir ārpus jūsu kontroles.
Ja darījuma partnera maksājums nāk no krāpniecības, nolaupīta konta vai apstrīdēta pārskaitījuma, izdevējbanka var saņemt rīkojumu iesaldēt summu. Šī iesaldēšana mēdz ceļot kopā ar naudu, nonākot jūsu kontā vai tā kontā, kurš to saņem nākamais.
Kas var iesaldēt līdzekļus un kas nevar
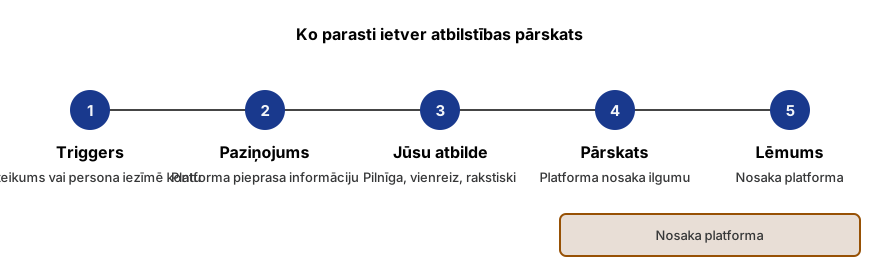
Vairākas puses var būt tiesīgas ierobežot līdzekļus, un katra darbojas saskaņā ar saviem noteikumiem.
- Banka vai maksājumu pakalpojumu sniedzējs, kas var aizturēt ienākošos pārskaitījumus vai slēgt kontu pēc sūdzības saņemšanas.
- Darījuma partnera banka, kas var izdot atsaukšanas pieprasījumu vai iesniegt krāpšanas ziņojumu jūsu bankai.
- P2P platforma, kas var bloķēt pasūtījumu, sludinājumu un maku, kamēr tiek izskatīts strīds.
- Birža, kas saņem kriptovalūtu, var ierobežot kontu, tiklīdz parādās riska karodziņš.
- Tiesībaizsardzība var iejaukties, ja iespējamais cietušais ir iesniedzis oficiālu sūdzību, kas attiecas uz konkrētajiem iesaistītajiem līdzekļiem.
Kā iesaldēšana izskatās praksē
Vairumā gadījumu viens modelis ir bankas konta ierobežošana pēc vairākiem ienākošiem maksājumiem no dažādiem sūtītājiem. Pēc tam banka jautā par katra maksājuma mērķi un attiecībām ar katru sūtītāju.
Otrs modelis ir P2P platforma, kas tur kriptovalūtu depozītā pēc tam, kad viena puse atver strīdu. Līdzekļi parasti paliek bloķēti, līdz platforma pieņem lēmumu, un detalizēti iemesli var netikt atklāti.
Kā dokumentēt likumīgu darījumu
Labi organizēts fails atvieglo pārskatītāja atbildi. Saglabājiet ierakstus darījuma laikā, nevis nedēļas pēc tam.
- Pasūtījuma lapa vai tērzēšanas žurnāls no P2P platformas, kurā redzama cena, daudzums, laiks un darījuma partnera lietotājvārds.
- Bankas izraksta ieraksts, kas atbilst darījumam, kurā redzams maksātāja vārds tieši tā, kā tas reģistrēts.
- Biržas vai maka ieraksts, kas parāda saņemto vai nosūtīto kriptovalūtu.
- Dokumentācijai nepieciešams standarta identifikācijas ieraksts plus maksājuma avota pamatojums darījuma partnera reģistrētajam kontam.
- Pierādījumi par to, no kurienes līdzekļi vai kriptovalūta nākuši pirms darījuma, piemēram, iepriekšējie izraksti vai čeki.
Riska samazināšana turpmākajos darījumos
Tirdzniecībai ieteicamas platformas ar eskro pakalpojumu un identitātes pārbaudi. Darījuma partnerim jābūt verificētai darījumu vēsturei. Maksājumam jānāk no konta, kas atbilst pircēja vārdam. Trešo pušu maksājumi nekad nav jāpieņem.
Saglabājiet darījumu apjomus pieticīgus un atbilstošus jūsu norādītajam profilam, un izvairieties no lielu summu sadalīšanas daudzos mazos pārskaitījumos, jo šāds modelis piesaista uzmanību. Nekad nedalieties ar sēklas frāzi, privāto atslēgu vai bankas paroli ar darījuma partneri, un uzturiet darījumu diskusijas oficiālajos kanālos.
Kā mēs varam palīdzēt
Bezmaksas lietas novērtējums ir pieejams līdzekļiem, kas iesaldēti pēc P2P darījumiem. Pakalpojums palīdz ar ierakstu vākšanu, skaidru darījumu aprakstu un atbildes sagatavošanu bankām, platformām vai biržām. Neatkarīgi licencēti juristi tiek piesaistīti, ja pastāv juridisks ceļš.
Lēmums ir bankas vai platformas ziņā; neviena ārēja puse nevar piespiest atbloķēt līdzekļus. Mēs nekad neprasām sēklas frāzes, privātās atslēgas vai paroles.
Biežāk uzdotie jautājumi
Vai līdzekļi, kas saņemti, izmantojot P2P darījumu, var tikt zaudēti?
Dažos gadījumos jā. Ja ienākošais maksājums vēlāk tiek saistīts ar krāpšanu, banka to var atsaukt vai aizturēt, pat ja saņēmējs par to nezināja. Pilnīga dokumentācija un dokumentēta tirdzniecības vēsture parasti atbalsta labticīgu pozīciju.
Kāpēc banka ierobežoja manu kontu pēc P2P maksājumu saņemšanas?
Bankas parasti iezīmē kontus, kas saņem daudzus pārskaitījumus no nesaistītiem sūtītājiem vai pārskaitījumus, kas minēti krāpšanas sūdzībā. Konts tiek ierobežots, kamēr banka jautā katra maksājuma mērķi. Dokumentēts skaidrojums, ko apstiprina pierādījumi, vairumā gadījumu ir parastais ceļš.
Vai P2P tirdzniecība ir pretlikumīga?
Nē. P2P tirdzniecība ir likumīga daudzās jurisdikcijās, lai gan noteikumi atšķiras atkarībā no valsts un platformas. Pārbaudiet vietējās prasības un platformas noteikumus, un glabājiet ierakstus, kas ļauj izskaidrot katru darījumu pēc pieprasījuma.
Kas notiek, ja P2P platforma ir iesaldējusi manu kriptovalūtu?
Atveriet biļeti, izmantojot platformas oficiālo kanālu, pievienojiet pasūtījuma atsauci un maksājuma pierādījumu, un saglabājiet katru atbildi. Ja sākotnējā atbilde ir neskaidra, eskalējiet, izmantojot platformas apelācijas procesu.
Kā mēs varam palīdzēt
- Atbalsts, kad P2P tirdzniecības līdzekļi tiek iesaldēti. Ja P2P pārdošana izraisīja aizturēšanu jūsu bankā vai biržā, apkopojiet darījumu ierakstus un iesniedziet apelāciju.
- Līdzekļu izcelsmes un bagātības izcelsmes dokumentācijas paketes. Sagatavojiet līdzekļu izcelsmes un bagātības izcelsmes paketi bankām, biržām un apstrādātājiem.
- Bloķētas kriptovalūtu kartes un maksājumu konti. Kriptovalūtu karte, neobanka vai maksājumu apstrādātājs bloķēts: identificējiet cēloni, apkopojiet ierakstus, iesniedziet apelāciju.
- Kriptovalūtas iesaldēšanas diagnostika: kurš tur bloķējumu. Attieciniet iesaldējumu uz pusi, tad izvērtējiet, kuras iespējas ir reālistiskas.
Šīs lapas saturs ir vispārīgs un nav uzskatāms par juridisku padomu.