Kodėl įšaldomos kriptovaliutų kortelės ir neobankų sąskaitos bei kokios yra atsako galimybės
Paskelbta: Paskutinį kartą peržiūrėta: Redakciniai standartai
Daugeliu atvejų įšaldymas įvyksta pagal automatinę rizikos taisyklę. Pastebėti trigeriai apima neaiškų lėšų šaltinį, išlaidas didelės rizikos prekybininkų kategorijose, greitus papildymus, duomenis, neatitinkančius KYC, ir naudojimą iš apriboto regiono. Skundas retai išsprendžia problemą. Įprastas sprendimas yra išsamus, dokumentuotas atsakymas į teikėjo prašymą, pateiktas oficialiu kanalu.
Dėl konkretaus atvejo klausimų rašykite mums čia:
Kortelės yra tarp dviejų taisyklių rinkinių
Kriptovaliutų kortelė priklauso nuo trijų atskirų šalių: kortelių tinklo, banko ar elektroninių pinigų emitento ir kriptovaliutų paslaugos. Atitikties taisyklės skiriasi šiuose lygmenyse, o blokavimą gali sukelti bet kuri iš jų.
Dėl to kortelė gali nustoti veikti, nors programėlė atrodo normaliai. Sprendimas gali ateiti iš partnerio, su kuriuo naudotojas niekada tiesiogiai nesusidūrė, o palaikymo darbuotojai gali nematyti priežasties.
Dažnos blokavimo priežastys
Tai yra pastebėti modeliai, o ne diagnozė. Teikėjo pranešime gali būti nurodyta tik tai, kad sąskaita yra peržiūrima.
- Lėšų šaltinis: teikėjui dažnai trūksta būdo atsekti, iš kur kilusios į kortelę įkeltos lėšos.
- Didelės rizikos prekybininkų kategorija: mokėjimai lošimų, forex, kriptovaliutų pirkimo ar panašiems prekybininkams gali sukelti papildomus patikrinimus.
- Greiti papildymai: didelių indėlių ir iškart po jų einančių išlaidų modelis skiriasi nuo to, ką rodo tipinis profilis.
- KYC neatitikimas: vardas, adresas ar gimimo data, neatitinkantys dokumentuose esančių duomenų, arba pasibaigęs dokumentų galiojimo laikas.
- Regionas: kortelės naudojimas šalyje, nepatenkančioje į teikėjo aprėptį, arba prisijungimo vieta, neatitinkanti registruoto adreso.
- Trečiųjų šalių lėšos: pinigai, gauti iš kito asmens arba pervesti per tarpusavio pervedimus.
Ko iš tikrųjų nori teikėjas
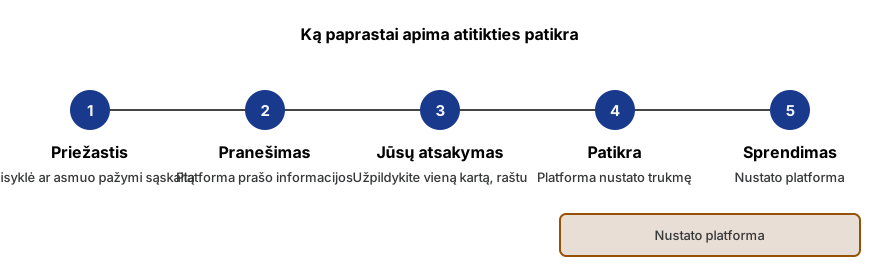
Blokavimo pranešime paprastai yra prašymas, net jei formuluotė prasta. Nustatykite, ko prašoma, terminą ir reikiamą kanalą. Adreso patvirtinimas ir lėšų šaltinis yra atskiri prašymai.
Kai pranešimas neaiškus, atsakykite vienu tiksliu klausimu: koks dokumentas ar detalė užbaigtų patikrą. Atsakymą pateikite raštu.
Pirmos dienos: neatidėliotini veiksmai
Vienas išsamus atsakymas yra geresnis nei keli daliniai. Daliniai atsakymai paprastai pratęsia patikrą.
- Venkite atidaryti antrą sąskaitą ar pervesti likutį, kad išvengtumėte patikros.
- Surinkite lėšų įrodymus: biržų eksporto duomenis, banko išrašus, pirkimo kvitus ir piniginės istoriją.
- Patvirtinkite, kad programėlės pavadinimas ir adresas tiksliai sutampa su jūsų tapatybės dokumentu.
- Atsakykite vieną kartą per oficialų kanalą ir užsirašykite bilieto numerį.
- Niekada niekam, siūlančiam pagalbą, neatiduokite savo sėklinės frazės, privataus rakto, kortelės PIN kodo ar slaptažodžio.
Kai blokada tampa uždarymu
Tam tikri teikėjai užblokuoja sąskaitą, o ne panaikina blokadą. Tada jie gali pervesti likutį į banko sąskaitą ar piniginę, kurią galite įrodyti esant jūsų, arba laikyti jį, kol bus baigta patikra.
Kai teikėjas tyli savaitėmis arba likutis yra didelis, struktūrizuota pagalba gali padėti. Mes sutvarkome dokumentus, nustatome, ko prašo teikėjas, ir parengiame atsakymą. Sprendimą priima teikėjas; mes negalime priversti atblokuoti.
Dažnai užduodami klausimai
Kodėl kriptovaliutų kortelė gali būti užblokuota be išankstinio įspėjimo?
Automatinės taisyklės paprastai suveikia prieš išsiunčiant bet kokį pranešimą. Indėlis, prekybininko kategorija ar vietos pakeitimas galėjo sukelti žymą, ir sąskaita lieka užšaldyta, kol peržiūrėtojas imsis veiksmų. Pranešimas paprastai seka.
Ar vis dar galima leisti pinigus užblokuota kortele?
Daugeliu atvejų – ne. Blokada paprastai taikoma tiek išlaidoms, tiek išėmimams. Teikėjas gali patvirtinti, ar likutį galima perkelti į patvirtintą banko sąskaitą ar piniginę peržiūros metu.
Ar prašymas išduoti kortelę iš kito teikėjo išsprendžia problemą?
Tai retai padeda ir gali pagilinti problemą. Greitas lėšų judėjimas gali atrodyti kaip bandymas apeiti peržiūrą. Pirmiausia atsakykite į pirmojo teikėjo prašymą, o tada nuspręskite dėl lėšų, kai sąskaita bus išvalyta.
Kokių dokumentų kortelių teikėjai paprastai prašo?
Teikėjai paprastai prašo tapatybės dokumento, adreso patvirtinimo, banko išrašų ir lėšų kilmės įrodymų, pavyzdžiui, biržos įrašų ar pirkimo kvitų. Tikslus sąrašas priklauso nuo teikėjo ir konkretaus signalo.
Kaip galime padėti
- Užblokuotos kriptovaliutų kortelės ir mokėjimo sąskaitos. Kriptovaliutų kortelė, neobankas ar mokėjimo tarpininkas užblokuotas: nustatykite priežastį, surinkite įrašus, pateikite apeliaciją.
- Lėšų šaltinio ir turto kilmės dokumentų rinkiniai. Parengti lėšų šaltinio ir turto kilmės rinkinį bankams, kriptovaliutų biržoms ir mokėjimo paslaugų teikėjams.
- Sąskaitos uždarymas ir išregistravimo pagalba. Pranešimas apie uždarymą ar išregistravimą, kai likutis vis dar laikomas: rašytiniai prašymai ir eskalavimas.
- Kriptovaliutų įšaldymo diagnozė: kas blokuoja lėšas. Priskirkite įšaldymą šaliai, tada įvertinkite, kurios galimybės yra realios.
Šio puslapio turinys yra bendro pobūdžio ir nėra teisinė konsultacija.