Kodėl P2P kriptovaliutų lėšos įšaldomos ir kaip sumažinti riziką
Paskelbta: Paskutinį kartą peržiūrėta: Redakciniai standartai
Lėšos iš P2P kriptovaliutų sandorio paprastai įšaldomos, kai sandorio šalis arba pinigai, kuriuos ji sumokėjo, yra susiję su sukčiavimu ar kita pažymėta veikla. Tada bankas ar birža sulaiko sąskaitą, kol peržiūri bylą. Daugeliu atvejų sąskaitos savininkas nepadarė nieko blogo. Aiškus sandorio, sandorio šalies ir lėšų kilmės įrašas yra stipriausias pagrindas sulaikymui panaikinti.
Dėl konkretaus atvejo klausimų rašykite mums čia:
Kodėl švarus sandoris vis tiek gali sukelti įšaldymą
„Peer-to-peer“ prekyba keičia pinigus į kriptovaliutą arba kriptovaliutą į pinigus tarp dviejų privačių asmenų. Matomas tik vartotojo vardas, tačiau pats mokėjimas vyksta per banką ar mokėjimo programėlę, kurių jūs nekontroliuojate.
Kai sandorio šalies mokėjimas kyla iš sukčiavimo, pavogtos sąskaitos ar ginčijamo pervedimo, išduodantis bankas gali gauti nurodymą įšaldyti sumą. Tas įšaldymas paprastai keliauja kartu su pinigais, atsidurdamas jūsų sąskaitoje arba kito gavėjo sąskaitoje.
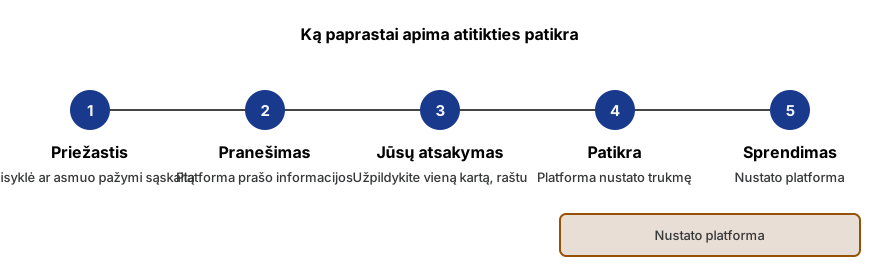
Kas gali įšaldyti lėšas, o kas ne
Keli subjektai gali turėti galią apriboti lėšas, ir kiekvienas veikia pagal savo taisykles.
- Bankas ar mokėjimo teikėjas, kuris gali sulaikyti gaunamus pervedimus arba uždaryti sąskaitą po skundo gavimo.
- Sandorio šalies bankas, kuris gali pateikti atšaukimo prašymą arba pateikti sukčiavimo pranešimą jūsų bankui.
- P2P platforma, kuri gali užrakinti pavedimą, skelbimą ir piniginę, kol nagrinėjamas ginčas.
- Kriptovaliutų birža, gaunanti kriptovaliutą, gali apriboti sąskaitą, kai atsiranda rizikos vėliavėlė.
- Teisėsauga gali įsikišti, jei tariama auka pateikė oficialų skundą, nurodantį konkrečias lėšas.
Kaip įšaldymas atrodo praktiškai
Daugeliu atvejų vienas modelis yra banko sąskaita, apribota po kelių gaunamų mokėjimų iš skirtingų siuntėjų. Tada bankas klausia apie kiekvieno mokėjimo paskirtį ir ryšį su kiekvienu siuntėju.
Antras modelis yra P2P platforma, laikanti kriptovaliutą depozitinėje sąskaitoje po to, kai viena pusė atidaro ginčą. Lėšos paprastai lieka užrakintos, kol platforma nusprendžia, o išsamios priežastys gali būti neatskleistos.
Kaip dokumentuoti teisėtą prekybą
Gerai organizuota byla palengvina vertintojui atsakymą. Saugokite įrašus prekybos metu, o ne po kelių savaičių.
- Pavedimo puslapis arba pokalbių žurnalas iš P2P platformos, rodantis kainą, kiekį, laiką ir priešingos šalies vartotojo vardą.
- Banko išrašo įrašas, atitinkantis prekybą, rodantis mokėtojo vardą tiksliai taip, kaip užfiksuota.
- Kriptovaliutų biržos arba piniginės įrašas, rodantis gautą ar išsiųstą kriptovaliutą.
- Dokumentacijai reikalingas standartinis tapatybės nustatymo įrašas ir lėšų šaltinio pagrindimas priešingos šalies registruotoje sąskaitoje.
- Įrodymai, iš kur kilusios lėšos ar kriptovaliuta prieš prekybą, pavyzdžiui, ankstesnės ataskaitos ar kvitai.
Rizikos mažinimas būsimuose sandoriuose
Rekomenduojama naudoti platformas su depozitavimu ir tapatybės patvirtinimu. Kita sandorio šalis turi turėti patvirtintą sandorių istoriją. Mokėjimas turi būti atliktas iš sąskaitos, atitinkančios pirkėjo vardą. Mokėjimai iš trečiųjų šalių niekada neturėtų būti priimami.
Laikykite sandorių dydžius kuklius ir atitinkančius jūsų nurodytą profilį, ir venkite dalinti dideles sumas į daug mažų pervedimų, nes toks modelis patraukia dėmesį. Niekada nesidalinkite sėkline fraze, privačiu raktu ar bankiniais slaptažodžiais su kita sandorio šalimi, o prekybos diskusijas laikykite oficialiuose kanaluose.
Kaip galime padėti
Galimas nemokamas bylos įvertinimas lėšoms, įšaldytoms po P2P sandorių. Paslauga padeda rinkti įrašus, parengti aiškų sandorio aprašymą ir parengti atsakymą bankams, platformoms ar biržoms. Nepriklausomi licencijuoti teisininkai įtraukiami, kai egzistuoja teisinis kelias.
Sprendimas priklauso bankui ar platformai; jokia išorinė šalis negali priversti atblokuoti. Mes niekada neprašome sėklinių frazių, privačių raktų ar slaptažodžių.
Dažnai užduodami klausimai
Ar lėšos, gautos per P2P sandorį, gali būti prarastos?
Kai kuriais atvejais taip. Kai gaunamas mokėjimas vėliau susiejamas su apgaule, bankas gali jį atšaukti arba sustabdyti, net jei gavėjas nežinojo. Išsamūs įrašai ir dokumentuota sandorių istorija paprastai palaiko sąžiningo elgesio poziciją.
Kodėl bankas apribojo mano sąskaitą po P2P mokėjimų gavimo?
Bankai paprastai pažymi sąskaitas, kurios gauna daug pervedimų iš nesusijusių siuntėjų arba pervedimų, nurodytų sukčiavimo skunde. Sąskaita apribojama, kol bankas klausia apie kiekvieno mokėjimo paskirtį. Dokumentuotas paaiškinimas, pagrįstas įrodymais, daugeliu atvejų yra įprastas kelias.
Ar P2P prekyba yra prieš įstatymą?
Ne. P2P prekyba yra teisėta daugelyje jurisdikcijų, nors taisyklės skiriasi priklausomai nuo šalies ir platformos. Patikrinkite vietinius reikalavimus ir platformos sąlygas bei saugokite įrašus, kurie leistų paaiškinti kiekvieną sandorį paprašius.
Kas atsitinka, jei P2P platforma įšaldė mano kriptovaliutą?
Atidarykite bilietą per oficialų platformos kanalą, pridėkite užsakymo nuorodą ir mokėjimo įrodymą bei išsaugokite kiekvieną atsakymą. Jei pradinis atsakymas yra neaiškus, kreipkitės per platformos apeliacijos procesą.
Kaip galime padėti
- Pagalba, kai P2P prekybos lėšos yra įšaldytos. Jei P2P pardavimas sukėlė sulaikymą jūsų banke ar biržoje, surinkite sandorio įrašus ir pateikite apeliaciją.
- Lėšų šaltinio ir turto kilmės dokumentų rinkiniai. Parengti lėšų šaltinio ir turto kilmės rinkinį bankams, kriptovaliutų biržoms ir mokėjimo paslaugų teikėjams.
- Užblokuotos kriptovaliutų kortelės ir mokėjimo sąskaitos. Kriptovaliutų kortelė, neobankas ar mokėjimo tarpininkas užblokuotas: nustatykite priežastį, surinkite įrašus, pateikite apeliaciją.
- Kriptovaliutų įšaldymo diagnozė: kas blokuoja lėšas. Priskirkite įšaldymą šaliai, tada įvertinkite, kurios galimybės yra realios.
Šio puslapio turinys yra bendro pobūdžio ir nėra teisinė konsultacija.