P2P крипто қаражаты неге мұздатылады және тәуекелді қалай азайтуға болады
Жарияланды: Соңғы тексеру: Редакциялық стандарттар
P2P крипто саудасынан түскен қаражат әдетте әріптес немесе олар төлеген ақша аланып алумен немесе басқа белгіленген әрекетпен байланысқанда мұздатылады. Содан кейін банк немесе биржа істі қарап жатқанда шотты ұстап тұрады. Көп жағдайда шот иесі ештеңе дұрыс жасамаған. Сауда, әріптес және қаражат көзі туралы нақты жазба ұстап тұруды алып тастатудың ең мықты негізі.
Нақты іске қатысты сұрақтар үшін бізге осы жерден жазыңыз:
Таза сауда неге әлі де мұздатуға әкелуі мүмкін
P2P сауда — бұл екі жеке тұлғаның арасында ақшаны криптовалютаға, немесе криптовалютаны ақшаға айырбастау. Көрінетін тек пайдаланушы аты ғана, алайда төлемнің өзі сіздің бақылауыңыздан тыс банк немесе төлем қосымшасы арқылы өтеді.
Әріптестің төлемі алдау схемасынан, ұрланған шоттан немесе даулы аударымнан бастау алғанда, шығарушы банк соманы мұздату туралы нұсқау алуы мүмкін. Бұл мұздату ақшамен бірге жүреді де, сіздің шотыңызға немесе кейін оны алушының шотына түседі.
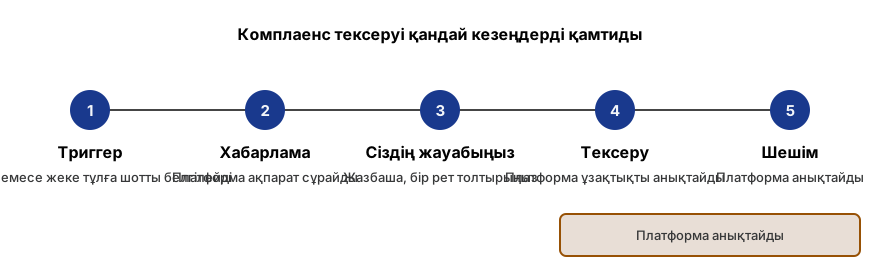
Кім қаражатты мұздата алады, кім мұздата алмайды
Қаражатты шектеу құқығы бірнеше тарапта болуы мүмкін және әрқайсысы өз ережелері бойынша жұмыс істейді.
- Банк немесе төлем провайдері, ол келген аударымдарды ұстап қалуы немесе шағым түскеннен кейін шотты жабуы мүмкін.
- Әріптестің банкі, ол қайтару сұрауын бере алады немесе сіздің банкіңізге аланып алу туралы арыз бере алады.
- Дау қаралған кезеңде тапсырысты, хабарландыруды және әмиянды бұғаттай алатын P2P платформасы.
- Криптовалютаны қабылдайтын, тәуекел туралы белгі пайда болған кезде шотты шектеуге болатын биржа.
- Егер айыпталған құрбан нақты қаражатқа қатысы бар ресми шағым берген болса, құқық қорғау органдары араласуы мүмкін.
Мұздату іс жүзінде қалай көрінеді
Көптеген жағдайларда үлгінің бірі — әр түрлі жіберушілерден бірнеше келген төлемнен кейін шектелген банкілік шот. Содан кейін банк әр төлемнің мақсатын және әр жіберушімен қатынасын сұрайды.
Екінші үлгі — бір тарап дау ашқаннан кейін P2P платформасының криптовалютаны қамтамасыз етілген салым ретінде ұстауы. Қаражат әдетте платформа шешім қабылдағанға дейін бұғатталған күйде қалады, ал егжей-тегжейлі себептер хабарланбауы мүмкін.
Заңды сауданы қалай құжаттандыру керек
Жақсы ұйымдастырылған файл тексергіштің жауап беруін жеңілдетеді. Жазбаларды сауданың сәтінде сақтаңыз, апталар өткеннен кейін емес.
- Бағаны, соманы, уақытты және қарсы тараптың пайдаланушы атын көрсететін P2P платформасының тапсырыс беті немесе чат журналы.
- Саудаға сәйкес келетін, төлемші атын дәл тіркелгеніндей көрсететін банкілік көшірілген жазба.
- Келген немесе жіберілген криптовалютаны көрсететін биржа немесе әмиян жазбасы.
- Құжаттандыру стандартты жеке тұлғаны тексеру (KYC) жазбасын және төлемнің қарсы тараптың тіркелген шотына бара жатқанын дәлелдеуді талап етеді.
- Саудадан бұрын қаражаттың немесе криптовалюта қайдан шыққанын растайтын дәлелдемелер, мысалы, алдыңғы үзінділер немесе квитанциялар.
Келешектегі сауда тәуекелін азайту
Саудаға эскроу және жеке тұлғаны тексеру (KYC) бар платформалар ұсынылады. Контрагенттің расталған транзакция тарихы болуы тиіс. Төлем сатып алушының атына сәйкес шоттан түсуі керек. Үшінші тұлғалардан түскен төлемдерді ешқашан қабылдамау керек.
Сауда көлемін қалыпты деңгейде ұстаңыз және оны көрсетілген профиліңізге сәйкестендіріңіз, ал ірі сомаларды көптеген шағын аударымдарға бөлуден аулақ болыңыз, себебі мұндай үлгі бақылау тудырады. Контрагентке seed-фразаны, жеке кілттерді немесе банк құпиясөздерін ешқашан бермеңіз және сауда талқылауларын ресми арналарда ұстаңыз.
Біз қалай көмектесе аламыз
P2P саудадан кейін мұздатылған қаражат үшін істі тегін бағалау қолжетімді. Қызмет құжаттарды жинауға, сауданың нақты баяндамасын құруға және банктар, платформалар немесе биржалар үшін жауап дайындауға көмектеседі. Заңды жол болған жағдайда тәуелсіз лицензиялы заңгерлер тартылады.
Шешімді банк немесе платформа қабылдайды; ешбір сыртқы тарап босатуды мәжбүрлей алмайды. Біз seed-фразаны, жеке кілттерді немесе құпиясөздерді ешқашан сұрамаймыз.
Жиі қойылатын сұрақтар
P2P сауда арқылы алынған қаражат жоғалта алады ма?
Кейбір жағдайларда, иә. Кіріс төлем кейін аланып алушымен байланыстырылса, банк оны қайтарып алуы немесе ұстап қалуы мүмкін, тіпті алушы еш нәрсе білмеген жағдайда да. Толық құжаттамалар мен құжатталған сауда тарихы әдетте адал ниет ұстанымын қолдайды.
P2P төлемдерін алғаннан кейін банк шотымды неліктен шектеді?
Банктар әдетте байланысы жоқ жіберушілерден көптеген аударымдар алған немесе аланып алу шағымында аталған аударымдар алған шоттарды белгілейді. Шот әр төлемнің мақсатын банк сұрап жатқан кезде шектеледі. Дәлелдемемен нығайтылған құжатталған түсіндірме көп жағдайда қалыпты жол болып табылады.
P2P сауда заңға қарсы ма?
Жоқ. P2P саудасы көптеген юрисдикцияларда заңды, алайда ережелер ел бойынша және платформа бойынша әр түрлі болуы мүмкін. Жергілікті талаптар мен платформаның шарттарын тексеріп, әр мәмілені сұраныс бойынша түсіндіруге мүмкіндік беретін құжаттарды сақтаңыз.
P2P платформасы менің криптовалютамды мұздатса, не болады?
Платформаның ресми арнасы арқылы өтініш ашыңыз, тапсырыс нөмірін және төлемді растайтын құжатты қосыңыз және әрбір жауапты сақтаңыз. Алғашқы жауап түсініксіз болса, платформаның шағым беру процедурасы арқылы мәселені жоғарыға жіберіңіз.
Қалай көмектесе аламыз
- P2P сауда-саттықтан кейін қаражат мұздатылғанда көмек. P2P сату нәтижесінде банк немесе биржа қаражатыңызды ұстап қойса, мәміле құжаттарын жинап, шағым беріңіз.
- Қаражат көзі және байлық көзі құжаттамасының жиынтықтары. Банктер, биржалар және процессорлар үшін қаражат көзі мен байлық көзі жиынтығын дайындау.
- Бұғатталған крипто-карталар және төлем шоттары. Крипто-карта, необанк немесе төлем процессоры бұғатталды: себебін анықтаңыз, құжаттарды жинаңыз, шағым беріңіз.
- Крипто мұздату диагностикасы: шектеуді кім қойған. Мұздатуды белгілі бір тарапқа жатқызыңыз, содан кейін қандай нұсқалар нақтылы екенін бағалаңыз.
Осы беттегі мазмұн жалпы сипаттағы ақпарат болып табылады және заңды кеңес болып саналмайды.