Tehingute jälgimine krüptofirmadele: stsenaariumid, lävendid ja hoiatuste käsitlemine
Avaldatud: Viimati üle vaadatud: Toimetuse standardid
Tehingute jälgimine on klientide tegevuse ülevaatus, et tuvastada mustreid, mis on seotud rahapesu, pettuse või sanktsioonidega seotud riskidega. Iga hoiatust hinnatakse ja dokumenteeritakse. Krüptofirmade hõlmab see nii ahelasiseseid tehinguid kui ka panga- ja kaardivooge. Koordineerime sõltumatuid spetsialiste, kes abistavad stsenaariumide kujundamisel, lävendite seadmisel, tööriistade valikul ja kirjalike protseduuride koostamisel. Otsused hoiatuste ja aruannete kohta teeb teie vastavusametnik ning ükski seadistus ei tuvasta kõiki juhtumeid.
Konkreetset juhtumit puudutavate küsimuste korral kirjutage meile siin:
Kellele see sobib
- Krüptobörs, maakler, makseteenuse pakkuja või rahakoti operaator, kes alustas tegevust ilma formaalse jälgimissüsteemita
- Vastavusametnik, kes seisab silmitsi peamiselt valepositiivsete tulemuste ja ebaselgete otsustusdokumentidega
- Tootemeeskond, kes võtab kasutusele panustamise, kaardid või piiriülesed tehingud, mis muudavad klientide tegevusmustreid
- Meeskond, kes võrdleb jälgimistööriistu ja vajab esmalt kirjalikke nõudeid
- Asutaja peab esitama meetodid pankadele või audiitoritele kahtlase tegevuse tuvastamiseks ja käsitlemiseks.
Levinud stsenaariumid
- Regulatsioonid ei määratle konkreetseid tegevusi, mis nõuavad hoiatustrigereid, seetõttu peab personal iga juhtumit iseseisvalt hindama.
- Vaiketööriista seaded toimivad ilma kindla aluseta nende sobivuse kohta klientide riskiprofiilidele.
- Hoiatusmaht ületab meeskonna võimekust, mille tulemusel suletakse enamik hoiatusi ühe lausega kokkuvõttega.
- Jälgimisel märgitakse kaudse ekspositsiooniga rahakotte, kuid nende klassifitseerimiseks puudub ühtne lähenemine.
- Institutsionaalsed auditid või pangakontrollid on tuvastanud puudujääke hoiatusregistreerimise ja -läbivaatuse protsessides.
- Ahelasisene sõeluuring nõuab integreerimist nii kehtestatud kliendi riskihinnangute kui ka asjakohaste tehingureeglite andmetega.
- Muutuvad turutingimused või uued tootepakkumised muudavad olemasolevad stsenaariumid sageli praeguse tegevuse jaoks sobimatuks.
Mida me teha ei saa
- Ükski jälgimisseade ei taba iga kahtlast juhtumit. Stsenaariumid on kohandatud teie spetsiifilistele riskidele ja me ei saa garanteerida, et ükski stsenaarium tuvastab antud mustri.
- Teate otsused ja võimalik aruanne ametiasutusele jäävad teie vastavusametniku pädevusse. Me ei vaata üle reaalajas teateid, ei tee neid otsuseid ega esita aruandeid teie nimel.
- Õigusnõustamist ei pakuta ning me ei ole audiitor ega litsentseeritud ametnik. Me ei saa sundida järelevalveasutust ega panka teie süsteemi aktsepteerima ega ennustada selle seisukohta.
- Tööriista soovitused järgivad teie esitatud nõudeid. Ostuotsused ja lepingud jäävad teie teha ning ühilduvust teie andmetega ei saa kinnitada enne testimist.
- Jälgimismetoodika tugineb kehtestatud andmetele ja protseduuridele. Teenus ei küsi privaatvõtmeid, taastamislauseid ega paroole ega käsitle klientide varasid.
Meie roll
- Kaardista oma tegevus ja asjakohased riskid
Analüüs algab rahavoo kaardistamisega: sisse- ja väljamaksete teed, kliendi demograafia, piirkondlikud andmed, toote kasutus ja tehingumahud. See harjutus tuvastab mustrid, mis nõuavad tegutsemist, versus need, mis tekitavad tarbetut müra.
- Koosta stsenaariumid ja määra piirmäärad
Spetsialistid koostavad jälgimistsenaariume, näiteks sissemaksed, millele järgnevad kiired väljamaksed pärast registreerimist, korduvad ülekanded, mis jäävad alla lävendi, seguri kasutamine või seosed kõrge riskiga jurisdiktsioonidega. Iga stsenaariumiga kaasnevad esialgsed lävendid ja nende põhjendus. Neid lävendeid testitakse teie enda tehinguajaloo põhjal enne kasutuselevõttu.
- Abi jälgimistööriistade valimisel ja juurutamisel.
Teenus hõlbustab nõuete määratlemist tööriistadele, mis hõlmavad ahelasisest analüüsi, sõeluuringut ja juhtumihaldust. See tegevus hõlmab saadaolevate valikute võrdlemist ja katsetuste koordineerimist. Lisaks kontrollitakse andmevoogu, täpsemalt rahakoti aadresse ja nõutavaid tehingureegli välju, määratud tarkvarasse.
- Koostage hoiatuskäsitluse protseduur.
Dokumenteeritud töövoog määrab, kes hindab hoiatust, milliseid tõendeid kontrollitakse, lubatud läbivaatuse kestuse, kuhu otsused registreeritakse ja millal juhtum edastatakse vastavuskontrolli ametnikule. Põhjalikud andmed kaitsevad teie töötajaid ja näitavad regulaatorile, kuidas iga otsuseni jõuti.
- Kohanda lävesid ja vaata need perioodiliselt üle
Pärast käivitamist uurivad sõltumatud spetsialistid koos teie meeskonnaga hoiatuste tulemusi, hindavad valepositiivseid ja tähelepanuta jäänud mustreid ning soovitavad kohandusi. Iga kohandus saab kuupäevastatud sissekande koos põhjendusega, luues ülevaate seiresüsteemi arengust ajas.
Kuidas juhtum edeneb
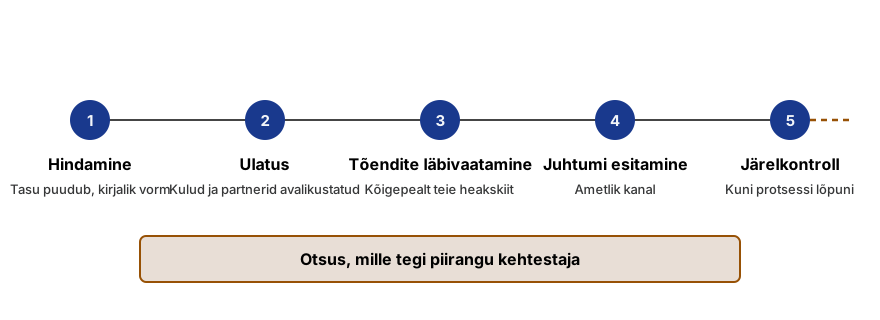
- Tasuta hinnang
Vastuvõtt algab ettevõtte ja praeguse tehinguseire toimimise kirjeldusega. Seejärel esitame kirjalikult, kas sõltumatud spetsialistid saavad abistada ja milliseid andmeid nad vajaksid.
- Ulatus ja tasu kirjalikult
Kirjalik ettepanek sisaldab enne maksmist ulatust, spetsialiste, tulemusi ja tasustruktuuri. Igal etapil on oma hind, võimaldades peatuda pärast mis tahes etappi.
- Andmete avastamine ja esmane ülevaatus
Spetsialistid uurivad teie tehinguvooge, seirepoliitikaid ja valimit ajaloolistest hoiatustest. Nad tuvastavad andmelüngad ja avastamistsenaariumid, mida tasub luua.
- Ehitamine ja testimine
Spetsialistid koostavad stsenaariumid, läved ja protseduurid, seejärel testivad neid teie enda tehinguajaloo vastu. Vaatame tulemused koos teie meeskonnaga üle ja kohandame neid.
- Ülevaatusseanss ja lõplik üleandmine
Lõplikud dokumendid esitatakse koos koolitusega töötajatele ja kavandatud kuupäevaga esimeseks käitumisjärgseks hoiatuste tulemuste ülevaatuseks.
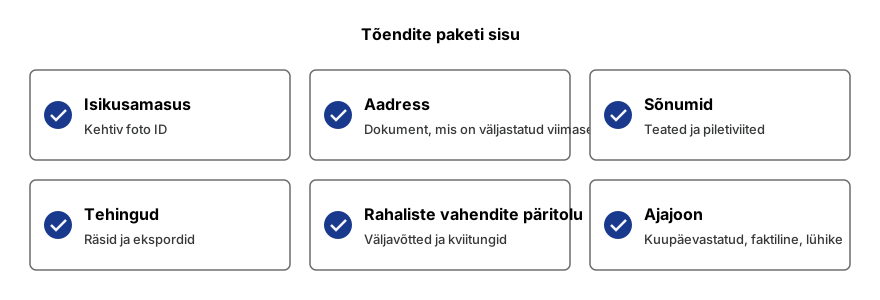
Mida ette valmistada
- Teie toodete, kliendikategooriate, hõlmatud riikide ja tavaliste tehingusuuruste ülevaade
- Olemasolevad jälgimisreeglid, läviväärtused ja tööriista konfiguratsioon, kui need on saadaval
- Valim hiljutistest teadetest koos nende sulgemise tulemustega, ilma isikuandmeteta
- Teate mõõdikud: igakuised mahud, ilma meetmeta suletud osakaal ja sulgemise aeg
- Teie AML-poliitika ja meetod, mida kasutatakse kliendi riski hindamiseks
- Jälgimise, skriinimise ja analüütika tööriistade müüjad, mis on juba kasutusel või kaalumisel
- Tähelepanekud või päringud, mida pank, audiitor või järelevalveasutus on jälgimise kohta esitanud
Eeldatav kestus
Esialgne disain väikeettevõttele võtab tavaliselt nädalaid ja häälestamine jätkub pärast käivitamist, sest reaalsed teated paljastavad, millest esimesed läviväärtused mööda vaatasid. Etapid ja ülevaatuskuupäevad lepitakse kokku kirjalikus ulatuses.
Tasud
Hindamine ei maksa midagi. Pärast seda esitatakse iga etapp kirjalikult hinnapakkumisena, kusjuures sõltumatute spetsialistide tasud on eraldi välja toodud, nii et töö saab lõppeda pärast mis tahes etappi. Tasu ei võeta enne, kui oleme öelnud, kas abi on võimalik. Tasud →
Korduma kippuvad küsimused
Mida tähendab tehingute jälgimine?
Tehingute jälgimine tähendab kliendi tegevuse pidevat ülevaatamist, et tuvastada mustreid, mis näivad ebatavalised või kahtlased. Hoiatused genereeritakse reeglite või mudelite abil, seejärel vaatab need üle inimene, kes dokumenteerib tulemuse ja edastab selle vajadusel edasi. Krüptorahanduses hõlmab ulatus lisaks panga- ja kaardimaksetele ka ahelasiseseid ülekandeid.
Kas ahelasisese tegevuse jälgimine asendab KYC-d?
Ei. KYC tuvastab, kes klient on. Jälgimine vaatleb, mida see klient pärast seda teeb. Ahelasisese tegevuse sõelumine lisab riskiteavet seotud rahakottide kohta, kuid see ei paljasta, kes rahakotti kontrollib ega makse eesmärki.
Kuidas saab valehäireid vähendada?
Alustage iga stsenaariumi eesmärgist, kalibreerige lävesid oma tehinguajaloo põhjal ja ühendage seotud hoiatused üheks juhtumiks. Eemaldage reeglid, mis ei too kunagi tegevust, ja dokumenteerige põhjus. Üldine hoiatusvähendus võib luua tegelikke katvuse lünki, seega iga muudatus testitakse ja salvestatakse.
Kes teeb otsuse kahtlase tegevuse teatamise kohta?
Vastavusametnik või see, kelle teie sisekord määrab. Teatamiskohustus lasub reguleeritud üksusel ja nõuded varieeruvad riigiti. Me ei esita aruandeid teie eest. Abi on saadaval sisekorra ja otsuse protokolli koostamisel.
Mida hõlmab reisireegel ja kuidas see on seotud jälgimisega?
Mõned jurisdiktsioonid rakendavad reeglit, mis nõuab teatud krüptoettevõtetelt saatja ja saaja teabe edastamist ülekannetega. Need andmed võivad toetada jälgimist, näiteks ülekande vastaspoole tuvastamise kaudu. Kohaldatavus sõltub teie jurisdiktsioonist ja pakutavatest teenustest.
Kas saate jälgimist meie eest hallata?
Ei. Reaalajas hoiatusülevaatus ei kuulu meie teenuste hulka ja me ei tegutse teie vastavusfunktsioonina. Meie roll hõlmab süsteemi kavandamist, tööriistade valikut, protseduuride kirjutamist ja meeskonna koolitust. Igapäevane hoiatuskäsitlus jääb tavaliselt teie töötajatele või teenusepakkujale, kellega otse ühendust võtate.
Seotud olukorrad
- AML vastavuskonsultatsioonid krüptoettevõtetele. Sõltumatud spetsialistid abistavad AML-poliitikate ja riskihindamise koostamisel või ülevaatamisel.
- Krüptofirma hoolsuskohustus ja riskihindamine. Tõenditel põhinevad kirjalikud kontrollid vastaspoolte, klientide ja rahakottide kohta, igaühele dokumenteeritud riskihinnang.
- Riskilipud ja rahakoti sõeluuring: vaidluse ülevaade. Kõrge riskilipuga aadressi sõeluuring: dokumenteerige rahaliste vahendite tee ja vaidlustage tulemus.
- Krüptovaluuta tehingu analüüsi aruanne. Tehingute jälgimisel põhinev rahaliste vahendite päritolu aruanne, mis on koostatud vastavuskontrolli jaoks.
Loe edasi
Sources
See leht põhineb ametlikel või autoriteetsetel lehtedel. Alliklehed muutuvad, seega kontrollige kehtivat sõnastust allikas.
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
- Guidelines on information requirements in relation to transfers of funds and certain crypto-assets transfers · European Banking Authority
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
Sellel lehel olev sisu on üldist laadi ega kujuta endast õigusnõuannet.